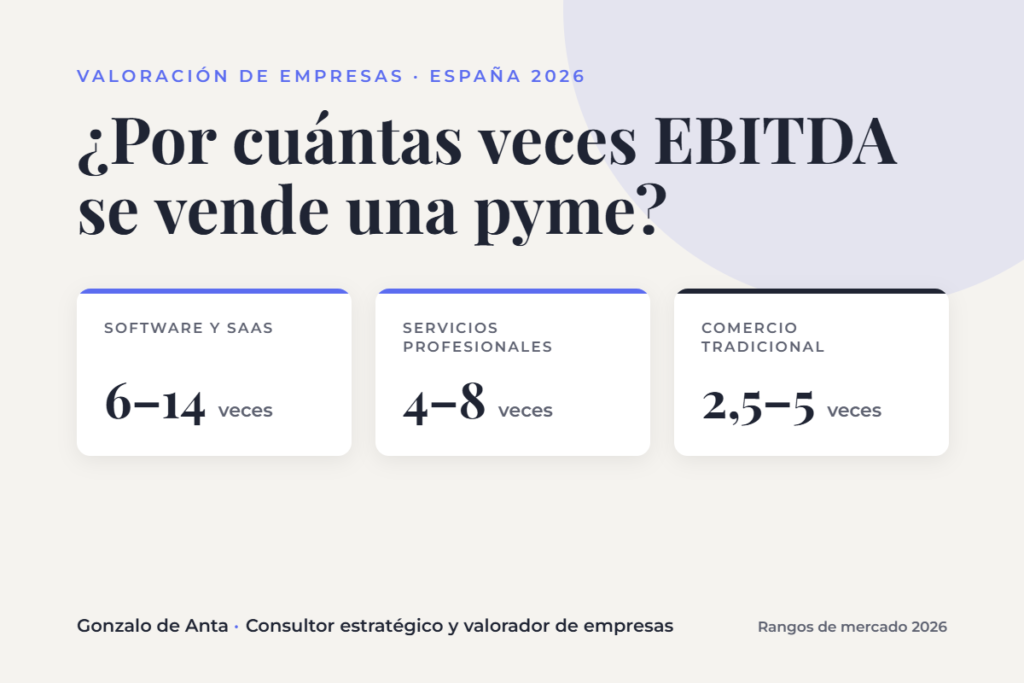
Una pyme española se vende habitualmente entre 3 y 8 veces su EBITDA, según el sector. El software y la sanidad se mueven en la parte alta de ese rango, mientras que el comercio tradicional y la construcción suelen quedarse en la parte baja. Estos múltiplos son el punto de partida para calcular el valor de una empresa a partir de su EBITDA, no el precio final.
Qué es un múltiplo EBITDA y para qué sirve
Un múltiplo EBITDA es el número por el que se multiplica el beneficio operativo de una empresa (antes de intereses, impuestos, depreciaciones y amortizaciones) para estimar su valor orientativo. Es el método más usado en compraventas de pymes porque permite comparar empresas de un mismo sector sin entrar en el detalle de su estructura financiera.
No es una fórmula exacta. Es un punto de partida que luego se ajusta según el tamaño de la empresa, la calidad de sus ingresos y su dependencia del propietario.
Múltiplos EBITDA por sector en España en 2026
Los rangos varían de forma notable entre sectores. La tabla recoge rangos de mercado que publican asesores de M&A en España en 2026 para pymes con EBITDA de entre 0,15 y 15 millones de euros. Son orientativos y no sustituyen una valoración concreta.
| Sector | Múltiplo EBITDA (x) |
|---|---|
| Software y SaaS | 6 – 14 (lo alto solo con ingresos recurrentes) |
| Sanidad y servicios médicos | 5 – 11 |
| Servicios profesionales | 4 – 8 |
| Servicios B2B recurrentes | 4 – 7 |
| Industria y fabricación | 3 – 7 |
| Distribución | 3,5 – 6 |
| Transporte y logística | 3 – 6 |
| Construcción | 3 – 6 |
| Comercio tradicional | 2,5 – 5 |
Para contraste: el mercado cotizado de EE. UU. trabaja con un múltiplo EV/EBITDA medio de 19,7 veces (Damodaran, NYU Stern, enero de 2026). La diferencia con los rangos de pymes españolas no es un error: refleja liquidez, tamaño, acceso a capital y diversificación que una empresa familiar de 2 millones de EBITDA simplemente no tiene.
Por qué varía tanto el múltiplo dentro de un mismo sector
El múltiplo que se aplica dentro de cada rango depende de tres factores, no de docenas de variables.
Tamaño del EBITDA
A más EBITDA, más múltiplo. Una empresa con 3 M€ de EBITDA suele valer más que otra con 300.000 € en el mismo sector, porque el comprador asume menos riesgo de concentración.
Ingresos recurrentes
Contratos de suscripción, mantenimiento o largo plazo reducen el riesgo percibido y empujan el múltiplo hacia la parte alta del rango. Es la diferencia entre un software con cartera de clientes fieles y uno que factura por proyecto.
Dependencia del dueño
Si la empresa no funciona sin su fundador al frente, el comprador lo penaliza con un múltiplo más bajo, sea cual sea el sector.
Estos tres factores explican por qué dos empresas del mismo sector y tamaño similar de facturación pueden recibir ofertas distintas.
Por qué el rango sectorial no determina el precio final
El rango orienta, pero el valor real de una empresa concreta sale de una valoración hecha sobre sus propias cifras, no sobre una media de sector. Dos empresas de fabricación industrial con el mismo EBITDA pueden tener valores muy distintos según su cartera de clientes, su deuda o su dependencia de un proveedor clave.
Por eso una valoración de empresas hecha a medida combina el múltiplo sectorial con otros métodos: descuento de flujos de caja, comparables de transacciones reales y activos ajustados. El resultado es un rango de valor razonado, no un número suelto sacado de una tabla genérica.
Cómo se calcula el valor de una empresa a partir del EBITDA
El cálculo parte de multiplicar el EBITDA por el múltiplo del sector, y después se ajusta por deuda, caja disponible y otros activos o pasivos que no están en el EBITDA. Es el esquema básico, pero cada ajuste puede mover el resultado de forma significativa.
Quien quiera entender el proceso completo puede revisar los métodos de valoración de empresas que se combinan habitualmente para llegar a una cifra defendible ante un comprador o un banco.
Cuánto cuesta valorar una empresa con este método
Trabajo con dos opciones según la profundidad que necesite el propietario:
- Valoración rápida: 300 € + IVA, entregada en 24 horas, basada en ratios del sector. Su importe se descuenta si después se encarga la valoración exhaustiva.
- Valoración exhaustiva: entre 2.500 y 5.000 € + IVA, en 15 días laborables, combinando descuento de flujos, múltiplos de comparables y activos ajustados.
La primera consulta es gratuita. Quien quiera ver el detalle de precios y qué incluye cada modalidad puede consultar cuánto cuesta valorar una empresa antes de decidir cuál se ajusta a su situación.
Quién necesita saber el múltiplo EBITDA de su sector
Cualquier propietario que se plantee vender, buscar un socio inversor, planificar una sucesión familiar o simplemente entender qué vale lo que ha construido necesita este dato como punto de partida. Si la pregunta es directamente «¿cuánto vale mi empresa?», conviene empezar por un cálculo orientativo antes de encargar un informe completo. Se puede estimar un primer rango en cuánto vale mi empresa y a partir de ahí decidir si merece la pena profundizar.
En paralelo, cuando la cuestión no es solo el precio de venta sino hacia dónde llevar la empresa en los próximos años, conviene plantear ese análisis dentro de un proceso de consultoría estratégica que mire más allá del múltiplo.
Habla sobre tu caso
Si quieres saber en qué parte del rango sectorial se sitúa tu empresa y qué factores concretos están moviendo su múltiplo, puedes plantearlo en una valoración de empresas adaptada a tus cifras. La primera consulta es gratuita y sin compromiso.
Preguntas frecuentes
¿Cuánto cuesta calcular el múltiplo EBITDA de mi empresa?
Una valoración rápida basada en ratios del sector cuesta 300 € + IVA y se entrega en 24 horas. Si después encargas la valoración exhaustiva, ese importe se descuenta del precio final.
¿Por cuántas veces EBITDA se vende una pyme en España?
Entre 3 y 8 veces, según el sector. El comercio tradicional y la construcción se mueven en la parte baja, mientras que el software y la sanidad pueden superar las 10 veces si tienen ingresos recurrentes.
¿Por qué el múltiplo de las empresas cotizadas en EE. UU. es tan superior?
Porque el mercado cotizado de EE. UU. trabaja con una media de 19,7 veces EV/EBITDA (Damodaran, enero de 2026), muy por encima de las pymes españolas. La diferencia se explica por la liquidez, el tamaño y la diversificación de esas compañías, factores que una pyme familiar no suele tener.
¿Qué hace que una empresa valga más dentro del rango de su sector?
Tres factores principales: el tamaño del EBITDA, el peso de los ingresos recurrentes y el grado de dependencia del propietario. A mayor tamaño, más ingresos contractuales y menor dependencia del dueño, el múltiplo tiende a subir dentro del rango sectorial.
¿El múltiplo del sector es suficiente para saber cuánto vale mi empresa?
No, es solo una referencia inicial. El valor real sale de combinar ese múltiplo con otros métodos como el descuento de flujos de caja y los activos ajustados, aplicados a las cifras concretas de la empresa.